Publikacje, wskazówki
1. Zasady podziału przychodu wynikającego z wybranych modeli komercjalizacji
Na potrzeby niniejszego artykułu i według stosowanej praktyki założono, iż korzyść konsorcjum z komercjalizacji własności intelektualnej (IP) to przychód. Podział przychodu z komercjalizacji własności intelektualnej (IP) - Foreground IP lub/i Background IP jest wynikiem ustaleń między konsorcjantami/partnerami w zakresie współwłasności do IP oraz w zakresie nadania upoważnienia do komercjalizacji Foreground IP lub/i Background IP (np. jednemu konsorcjantowi). Ponadto znaczenie ma także zastosowany model komercjalizacji - bezpośredniej lub pośredniej. Poniżej zestawiono kilka wybranych modeli komercjalizacji i wynikających z tego zasad podziału przychodu (środków finansowych). Model 1. Jeden z członków konsorcjum (zwykle Lider) jest upoważniony do prowadzenia procesu komercjalizacji Foreground IP lub/i (jeśli wymagane) Background IP (oferta technologiczna, poszukiwanie nabywców, negocjacje, wycena, umowa, inkasowanie przychodu i jego podział między współwłaścicieli IP). Takie upoważnienie należy zawrzeć w umowie konsorcjum lub innej pisemnej umowie między konsorcjantami np. o wspólności prawa do IP. Zasady podziału kosztów i przychodu z komercjalizacji wg. tego modelu 1: A. Wynagrodzenie za przeprowadzenie procesu komercjalizacji. Standardowo przewiduje się dodatkowe wynagrodzenie dla konsorcjanta przeprowadzającego proces komercjalizacji w postaci procentowego narzutu na uzyskiwanym z tego tytułu przychodzie. Wysokość tego narzutu jest negocjowana przez konsorcjantów. B. Pomniejszony o ww. narzut przychód z komercjalizacji jest dzielony na wszystkich współwłaścicieli IP (standardowo wg. udziałów we współwłasności w IP). Każdy z członków konsorcjum następnie wynagradza Twórców przypisanych do niego (zgodnie z kartą zgłoszenia wyniku) i wg. wewnętrznych jego zasad/regulaminów. Warto podkreślić, że w przypadku komercjalizacji IP/technologii, składającej się z kilku elementów Foreground IP i/lub Background IP, które dodatkowo mogą należeć do różnych konsorcjantów w różnych proporcjach, konieczne jest precyzyjne ustalenie udziału poszczególnych składników IP w całej komercjalizowanej technologii/IP. Bardzo często ustalenie takie nie jest możliwe na podstawie wyceny i wymaga porozumienia konsorcjantów (najpóźniej przed zawarciem umowy komercjalizacyjnej). Umożliwia to prawidłowy podział przychodu z komercjalizacji na dany składnik IP, tj. na danego współwłaściciela. Na marginesie ma to zastosowanie do każdego omawianego modelu w nin. artykule. Model 2. Jeden z członków konsorcjum (zwykle Lider) odpowiada za komercjalizację wyłącznie wyników projektu (Foreground IP). Ponadto jeśli konieczne będzie wykorzystanie także wcześniejszych praw (Background IP) razem z wynikami projektu, ich właściciel (dany konsorcjant) udzieli licencji lub sprzeda je nabywcy w ramach osobnej umowy. Takie zasady, w tym zobowiązanie dla konsorcjanta będącego właścicielem Background IP do komercjalizacji jego IP należy zawrzeć w umowie konsorcjum lub innej pisemnej umowie między konsorcjantami. Podział przychodu z komercjalizacji wg. tego modelu: A. Wynagrodzenie dodatkowe (narzut) za przeprowadzenie komercjalizacji Foreground IP tak jak w modelu 1. B. Pomniejszony o ten narzut przychód z komercjalizacji Foreground IP jest dzielony na wszystkich współwłaścicieli, standardowo wg. udziałów. Każdy z członków konsorcjum następnie wynagradza Twórców przypisanych do niego. Analogicznie jak w modelu 1. C. Przychód z komercjalizacji Background IP trafia do właściciela/właścicieli Background IP, który zawiera odrębną umowę komercjalizacyjną z nabywcą. Model 3. SPIN-OUT W tym miejscu należy odnotować, iż podmiotem trzecim dla Konsorcjum (instytucji) jest spółka odpryskowa typu spin-out - rozumiana jako spółka twórców/naukowców bez udziału spółek celowych konsorcjantów (dla uczelni - spółki celowe, to spółki o których mowa w art. 149 ustawy Prawo o Szkolnictwie Wyższym i Nauce). Spółka spin-out może nabyć prawo (zakup/licencja) do Foreground IP lub/i Background IP w sposób wskazany w modelu 1 lub modelu 2 powyżej. Zatem współwłaściciele IP (Konsorcjanci) inkasują i dzielą przychód od spin-out, zgodnie za zasadami wybranego modelu. Model 4 Komercjalizacja przez wdrożenie u członka konsorcjum Członek konsorcjum (zazwyczaj firma) wdraża Foreground IP lub/i Background IP do własnej działalności gospodarczej. W tym przypadku należy rozdzielić własność intelektualną, w której wdrażający członek konsorcjum ma udział oraz w której udziałów nie ma (niezależnie, czy mowa o Foreground IP, czy też Background IP). 4.1 Własność intelektualna, w której podmiot wdrażający ma współudział: A) Współwłaściciele danego IP negocjują zasady wdrożenia, odpowiedzialności oraz wynagrodzenia jakie powinien płacić członek konsorcjum wdrażający dane IP pozostałym współwłaścicielom tej własności intelektualnej. Kwestie te powinny mieć odzwierciedlenie np. w umowie o wspólności prawa do IP lub w umowie konsorcjum. Podział przychodu z komercjalizacji wg. tego modelu: A.1 Podmiot wdrażający wynagradza współwłaścicieli, każdego z osobna za gospodarcze korzystanie z wspólnego IP. Należy podkreślić, iż określanie wynagrodzenia za wykorzystywanie wspólnego IP w działalności gospodarczej jako podziału korzyści - wg. nomenklatury Polskiej Ustawy Prawo Własności Przemysłowej, rodzi wiele nieporozumień i w praktyce nie powinno być stosowane. Rozwiązaniem poprawnym jest ustalanie konkretnych kwot lub poziomu procentowego odnoszącego się do przychodu (księgowego) osiąganego (przez podmiot wdrażający) na bazie tego składnika IP. Zatem ustalona wartość (finansowa) jest dzielona wg. udziałów w prawie i wypłacana przez podmiot wdrażający współwłaścicielom IP (każdemu z osobna), którzy następnie wynagradzają „swoich twórców” (twórca przypisany jest do danego konsorcjanta) wg. swoich wewnętrznych zasad. lub B.1 Współwłaściciele IP sprzedają (każdy z osobna) swoje udziały w prawie do IP członkowi konsorcjum, który je wdraża do własnej działalności gospodarczej. Zatem współwłaściciel danego IP, sprzedaje za konkretne wynagrodzenie (kwotę) swoje udziały w prawie do danego IP, co stanowi u niego przychód z komercjalizacji, z którego następnie wynagradza twórców wg. swoich wewnętrznych zasad. 4.2 Własność intelektualna, w której podmiot wdrażający nie ma udziału. W tym przypadku podmiot wdrażający musi nabyć prawo do gospodarczego wykorzystywania IP (zakup lub licencja) od właściciela/współwłaścicieli. Formalna sytuacja analogiczna jak w modelu 1 lub modelu 2. Należy podkreślić, że w niektórych przypadkach komercjalizacja/wdrożenie może wymagać połączenia opcji 3.1 i 3.2. Przedstawione modele stanowią przykłady, jednak proces komercjalizacji często się komplikuje ze względu na konieczność uwzględnienia wielu składników własności intelektualnej niezbędnych do wdrożenia. strong>Komercjalizacja przez spółkę odpryskową spin-off Model 5. Komercjalizacja poprzez spółkę odpryskową, spin-off rozumianą jako spółkę Twórców oraz min. jedną spółkę celową konsorcjanta. Spółka spin-off może nabyć prawo do danego IP: 1) Poprzez zakup lub licencję Foreground IP lub/i Background IP w sposób wskazany nalogiczny do jak w modelu 1 lub modelu 2. 2) Poprzez aport. Wymaga to wniesienia aportem przez właściciela danej własności intelektualnej do jego spółki celowej tej własności intelektualnej, którą następnie spółka celowa wnosi do spółki spin-off w zamian za udziały. Każdorazowe wdrożenie tego modelu wymaga uzgodnień między członkami konsorcjum w zakresie wyboru odpowiedniej spółki celowej (lub kilku), która wejdzie w skład spin-offu, a także ustalenia zasad podziału korzyści z wniesienia Foreground IP i/lub Background IP do wybranej spółki (lub spółek). Model aportu jest jednak rzadko stosowany w komercjalizacji wyników badań naukowych uczelni (jednostek naukowych), z uwagi na jego złożoność, wysokie koszty realizacji – w tym obciążenia podatkowe, które są trudne do udźwignięcia dla startupu, jakim z definicji jest spin-off. Zarówno udziałowcami spin-off, jak i spin-out, może być także inwestor zewnętrzny (podmiot trzeci). Ponadto należy pamiętać, że w projektach międzynarodowych definicja spółki typu spin-off może różnić się w zależności od kraju. Należy uwzględnić różnice w interpretacji między Polską, a innymi zagranicznymi krajami. Podsumowanie: Zdarza się, iż wymogi grantu lub projektu określają zasady komercjalizacji, dlatego opisane powyżej przykładowe modele podziału przychodów należy dostosować do tych wymagań. Podstawą zasadą jest ustalenie przejrzystych zasad dot. procesu komercjalizacji: skład IP, upoważnienia do komercjalizacji oraz preferowany model komercjalizacji. Podjęte ustalenia maja bezpośredni wpływ na podział przychodów, korzyści lub wpływów uzyskiwanych z komercjalizacji, które są efektem końcowym tego procesu.
2. Komercjalizacja wyników badań naukowych – droga do wdrożeń rynkowych
Komercjalizacja wyników badań naukowych to jedno z działań wspierających rozwój gospodarczy - transfer technologii, IP z jednostek naukowych do przemysłu, społeczeństwa. Jednostki naukowe (uczelnie wyższe, instytuty badawcze) dostrzegają potencjał tkwiący w komercjalizacji wyników badań. Jednakże proces ten wymaga wykfalifikowanej kadry, zarządzania własnością intelektualną, odpowiedniego modelu wdrożenia oraz współpracy z sektorem biznesowym. Rola centrów transferu technologii. Centra Transferu Technologii (CTT) są jednostkami, których głównym celem jest prowadzenie procesu komercjalizacji wyników badań. Do ich głównych zadań należą: Doradztwo w zakresie ochrony własności intelektualnej i często procedowanie tej ochrony. Ocena potencjału rynkowego wyników badań. Aktywne poszukiwanie partnerów biznesowych. Tworzenie ofert technologicznych i ich marketing. Wycena własności intelektualnej Negocjacje i przygotowanie umów licencyjnych i sprzedaży praw do własności intelektualnej. A wg. ustawy prawo o szkolnictwie wyższym - komercjalizacja bezpośrednia. Typowa procedura komercjalizacji wyników badań naukowych obejmuje następujące etapy: 1.Zgłoszenie przez naukowca/zespół wyniku badawczego do CTT lub scouting tych wyników przez CTT. 2.Ocena potencjału komercyjnego – analiza rynkowa, ocena gotowości wdrożeniowej (TRL), identyfikacja potencjalnych odbiorców. 3.Opracowanie strategii komercjalizacji, opracowanie oferty technologicznej. 4.Aktywne poszukiwanie nabywców – promocja wyników badań, spotkania z potencjalnymi inwestorami i firmami zainteresowanymi technologią. 5.Negocjacje umowy – ustalenie warunków licencji, sprzedaży lub współpracy badawczo-rozwojowej. 6.Redagowanie umowy i monitorowanie wdrożenia – weryfikacja efektów wdrożenia. Wyzwania i bariery. Brak doświadczenia (naukowców i brokerów technologii) w prowadzeniu działalności biznesowej i komercjalizacji. Brak doświadczenia podmiotów gospodarczych we wdrażaniu innowacji (ryzyko inwestycji w innowacje) Niedostateczne finansowanie procesu wdrażania innowacji. Niedostateczna wiedza w zakresie ochrony własności intelektualnej.
3. Ocena poziomu TRL i KTH
Innowacje oceniamy m.in. przez pryzmat ich gotowości technologicznej (TRL) oraz komercyjnej gotowości rynkowej – KTH. KTH Innovation Readiness Level™ (IRL, kthinnovationreadinesslevel.com/) to model opracowany przez KTH Royal Institute of Technology w Sztokholmie, używany do oceny gotowości innowacji do wejścia na rynek.
Model ocenia rozwój pomysłu w skali 1-9 w sześciu obszarach rozwoju innowacji. Poniżej zestawiono 6 obszarów i pytania na które odpowiadamy w danym obszarze.1. Customer Readiness - Poziom gotowości klienta – CRL / Czy znasz klientów i ich potrzeby? 2. Business Readiness - Czy masz model biznesowy, strategię wejścia na rynek, kanały dystrybucji? 3. Team Readiness - Czy zespół ma kompetencje i role kluczowe dla projektu? 4. Intellectual Property Readiness - Czy masz ochronę IP, patent, strategię własności? 5. Funding Readiness Czy projekt ma realny plan finansowania (granty, inwestorzy, revenue)? 6. Product/Technology Readiness - Jak dojrzała jest technologia / prototyp (zbliżone do TRL)?
Poziom gotowości technologicznej (TRL-echnology Readiness Level). TRL to metoda szacowania dojrzałości technologii na etapie nabycia programu. TRL umożliwiają spójne i jednolite dyskusje na temat dojrzałości technicznej różnych typów technologii. Poziom gotowości technologicznej (TRL) był promowany przez NASA, a następnie został przyjęty przez agencje rządowe i branże w USA i Europie. Poziom gotowości technologicznej: • TRL 1 – basic principles observed • TRL 2 – technology concept formulated • TRL 3 – experimental proof of concept • TRL 4 – technology validated in lab • TRL 5 – technology validated in relevant environment (industrially relevant environment in the case of key enabling technologies) • TRL 6 – technology demonstrated in relevant environment (industrially relevant environment in the case of key enabling technologies) • TRL 7 – system prototype demonstration in operational environment • TRL 8 – system complete and qualified • TRL 9 – actual system proven in operational environment (competitive manufacturing in the case of key enabling technologies; or in space)
4. Wycena własności intelektualnej (patent, technologia,know-how, IP)
1. Metody rynkowe opierają się na porównaniu z realnymi transakcjami o podobnym przedmiocie (sprzedaże, licencje). Zaletą jest bazowanie na rzeczywistych danych rynkowych. Wadą są trudności w identyfikacji porównywalnych transakcji ze względu na unikatowy charakter własności intelektualnej oraz fakt, że znaczna część tego typu transakcji objęta jest poufnością danych oraz dotyczy różnych rynków, czasu/dat transakcji/.
2. Metody dochodowe bazują na szacowaniu przyszłych korzyści finansowych, jakie może wygenerować wyceniane IP. Najpopularniejsza to wycena to DCF – zdyskontowane przepływy pieniężne z licencji lub sprzedaży. Pozwala to uchwycić unikalny potencjał IP, ale wymaga prognoz finansowych. Zatem tej metody jest uwzględnianie potencjału technologii dla określonego przypadku wdrożenia, możliwość budowania scenariuszy i ich skalowania, a także branie pod uwagę obecnego stanu rozwoju technologii. Wymaga ona znaczącego nakładu pracy związanego z budową modelu oraz pozyskaniem lub przyjęciem danych. Wadą jest konieczność przyjęcia wielu założeń - takich jak stopa dyskonta czy prognozy wyników finansowych, których poprawności i trafności nie da się zweryfikować a priori, a także to, że może prowadzić do różnych wyników w zależności od osoby dokonującej wyceny.
W analizie uwzględnia się prognozowane przepływy pieniężne oraz wartość rezydualną projektu w ostatnim okresie analizy. Podejście to pozwala określić opłacalność inwestycji i jest często stosowane przy ocenie projektów technologicznych, innowacyjnych oraz inwestycji kapitałowych.
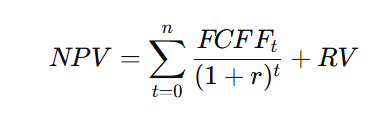 gdzie:
FCFFₜ – przepływy pieniężne w okresie t,
r – stopa dyskontowa, WACC
t – okres czasu (od t = 0),
RV – wartość rezydualna projektu.
3. Metody kosztowe bazują na sumie nakładów poniesionych na stworzenie IP (historyczny koszt lub koszt odtworzenia) . Metoda ta to brak potrzeby szerszego korzystania z zewnętrznych źródeł danych oraz niewielka liczba koniecznych do przyjęcia założeń. Do jej istotnej wady należy natomiast brak uwzględnienia przepływów pieniężnych, jakie wyceniana technologia mogłaby generować, a tym samym pominięcie jej potencjału rynkowego.